Umsatzsteuerliche Registrierung in Deutschland für Unternehmen aus dem Vereinigten Königreich und dem Ausland
Planen Sie den Verkauf in Deutschland oder sind Sie dort bereits geschäftlich tätig? Ihr Unternehmen mit Sitz im Vereinigten Königreich benötigt unter Umständen eine deutsche Umsatzsteuernummer – auch ohne eine Niederlassung vor Ort. Die geltenden Bestimmungen hängen davon ab, was Sie verkaufen, wo Sie Ihre Waren lagern und wie Sie Importe abwickeln. Wenn Sie diese Aspekte frühzeitig korrekt klären, lassen sich spätere steuerliche Probleme vermeiden. Bei Lanop betrachten wir Ihren deutschen Umsatzsteuerbedarf stets im Kontext Ihrer steuerlichen Situation im Vereinigten Königreich. Wir unterstützen Sie bei der Prüfung von Registrierungspflichten, der Vorbereitung von Unterlagen sowie der Planung Ihrer Umsatzsteuervoranmeldungen – so wissen Sie jederzeit genau, was wann zu erledigen ist.
- Finden Sie heraus, ob Ihr Unternehmen eine deutsche Umsatzsteuerregistrierung benötigt.
- Erhalten Sie Unterstützung bei Umsatzsteueranträgen, Unterlagen und Steuernummern.
- Behalten Sie bei der deutschen Umsatzsteuervoranmeldung und -berichterstattung den Überblick.
Wann benötigt ein britisches Unternehmen eine deutsche Umsatzsteuerregistrierung?
1. Verkauf von Waren oder Dienstleistungen in Deutschland
Nur weil Sie an deutsche Kunden verkaufen, bedeutet das nicht zwangsläufig, dass Sie eine deutsche Umsatzsteuernummer benötigen. Vieles hängt davon ab, was Sie verkaufen und wie der Verkauf abgewickelt wird. Bei Waren ist entscheidend, wer diese nach Deutschland verbringt und wo der Verkauf stattfindet. Für Dienstleistungen gelten wiederum eigene Regeln. So können beispielsweise deutsche Geschäftskunden die Umsatzsteuer im Rahmen des Reverse-Charge-Verfahrens abführen. Wir unterstützen Sie gerne dabei, Ihre steuerliche Situation zu klären.
2. Lagerhaltung in Deutschland oder Nutzung von Amazon FBA
Ihre umsatzsteuerliche Situation kann sich ändern, sobald Sie Waren in Deutschland lagern. Dies gilt auch für Bestände, die in einem Lager oder über Amazon FBA aufbewahrt werden. Es ist kein deutscher Unternehmenssitz erforderlich, damit die deutschen Umsatzsteuervorschriften greifen. Schon die Verlagerung eigener Warenbestände nach Deutschland kann neue steuerliche Pflichten nach sich ziehen. Es ist ratsam, diese Bestimmungen zu prüfen, bevor Sie Ihre erste Lieferung versenden – anstatt erst dann davon zu erfahren, wenn sich die Waren bereits in Deutschland befinden.
3. Import von Waren und Verkauf vor Ort
Das Verbringen von Waren nach Deutschland ist der eine Aspekt. Der anschließende Verkauf dieser Waren kann jedoch andere umsatzsteuerliche Regelungen nach sich ziehen. Wer schuldet die Einfuhrumsatzsteuer? Wer verkauft die Waren an den Endkunden? Diese Details können darüber entscheiden, ob sich Ihr Unternehmen aus dem Vereinigten Königreich in Deutschland umsatzsteuerlich registrieren lassen muss. Dasselbe gilt für bestimmte Verkäufe, die auf deutschen Messen oder Veranstaltungen getätigt werden. Bei Lanop prüfen wir Ihre Vorhaben und unterstützen Sie dabei, die notwendigen Schritte zu klären, bevor Sie Ihre Geschäftstätigkeit aufnehmen.
Umsatzsteuerliche Registrierung in Deutschland für Unternehmen aus dem Vereinigten Königreich: 5 Punkte, die nach dem Brexit zu beachten sind
Der Handel mit Deutschland ist seit dem Brexit nicht mehr ganz so einfach wie zuvor. Es gibt nun mehr zu beachten – insbesondere, wenn Waren die Grenze überschreiten. Von der Einfuhrumsatzsteuer bis hin zu lokalen Verkäufen: Einige entscheidende Details können darüber bestimmen, ob Ihr britisches Unternehmen eine deutsche Umsatzsteuerregistrierung benötigt.
VORANMELDUNGEN
& AUFZEICHNUNGEN
Kann man sich für die deutsche Umsatzsteuer registrieren, ohne ein Unternehmen zu gründen?
Es ist nicht immer erforderlich, ein deutsches Unternehmen zu gründen, um sich für die Umsatzsteuer registrieren zu lassen. Ein Unternehmen aus dem Vereinigten Königreich oder einem anderen Ausland kann die Registrierung – sofern diese erforderlich ist – in eigenem Namen beantragen. Hier erfahren Sie, was Sie vorab wissen müssen.
Schwellenwerte für die deutsche Umsatzsteuerregistrierung: Unternehmen aus dem Vereinigten Königreich im Vergleich zu deutschen Unternehmen
Von Deutschen gegründete Unternehmen
€25,000 / €100,000
Der Gesamtumsatz im vorangegangenen Kalenderjahr darf 25.000 € nicht überschreiten.
Die Steuerbefreiung entfällt, wenn der Umsatz im laufenden Kalenderjahr 100.000 € überschreitet.
Für neu gegründete Unternehmen gilt im ersten Jahr grundsätzlich eine Umsatzgrenze von 25.000 €.
Dabei handelt es sich um Umsatzgrenzen für die Kleinunternehmerregelung und nicht um allgemeine Schwellenwerte für die Umsatzsteuerregistrierung.
Kein allgemeiner Schwellenwert
Die Schwelle für die deutsche Umsatzsteuerregistrierung unterscheidet sich bei ausländischen Unternehmen.
Für britische Unternehmen gibt es keine allgemeingültige Umsatzgrenze für die Umsatzsteuerregistrierung.
Warenlager in Deutschland, Importe und der Ort der Lieferung sind entscheidende Faktoren.
Ob eine deutsche Umsatzsteuerregistrierung erforderlich ist, hängt von der jeweiligen Geschäftstätigkeit und den geltenden Umsatzsteuervorschriften ab.
Was umfasst unser Service zur umsatzsteuerlichen Registrierung in Deutschland?
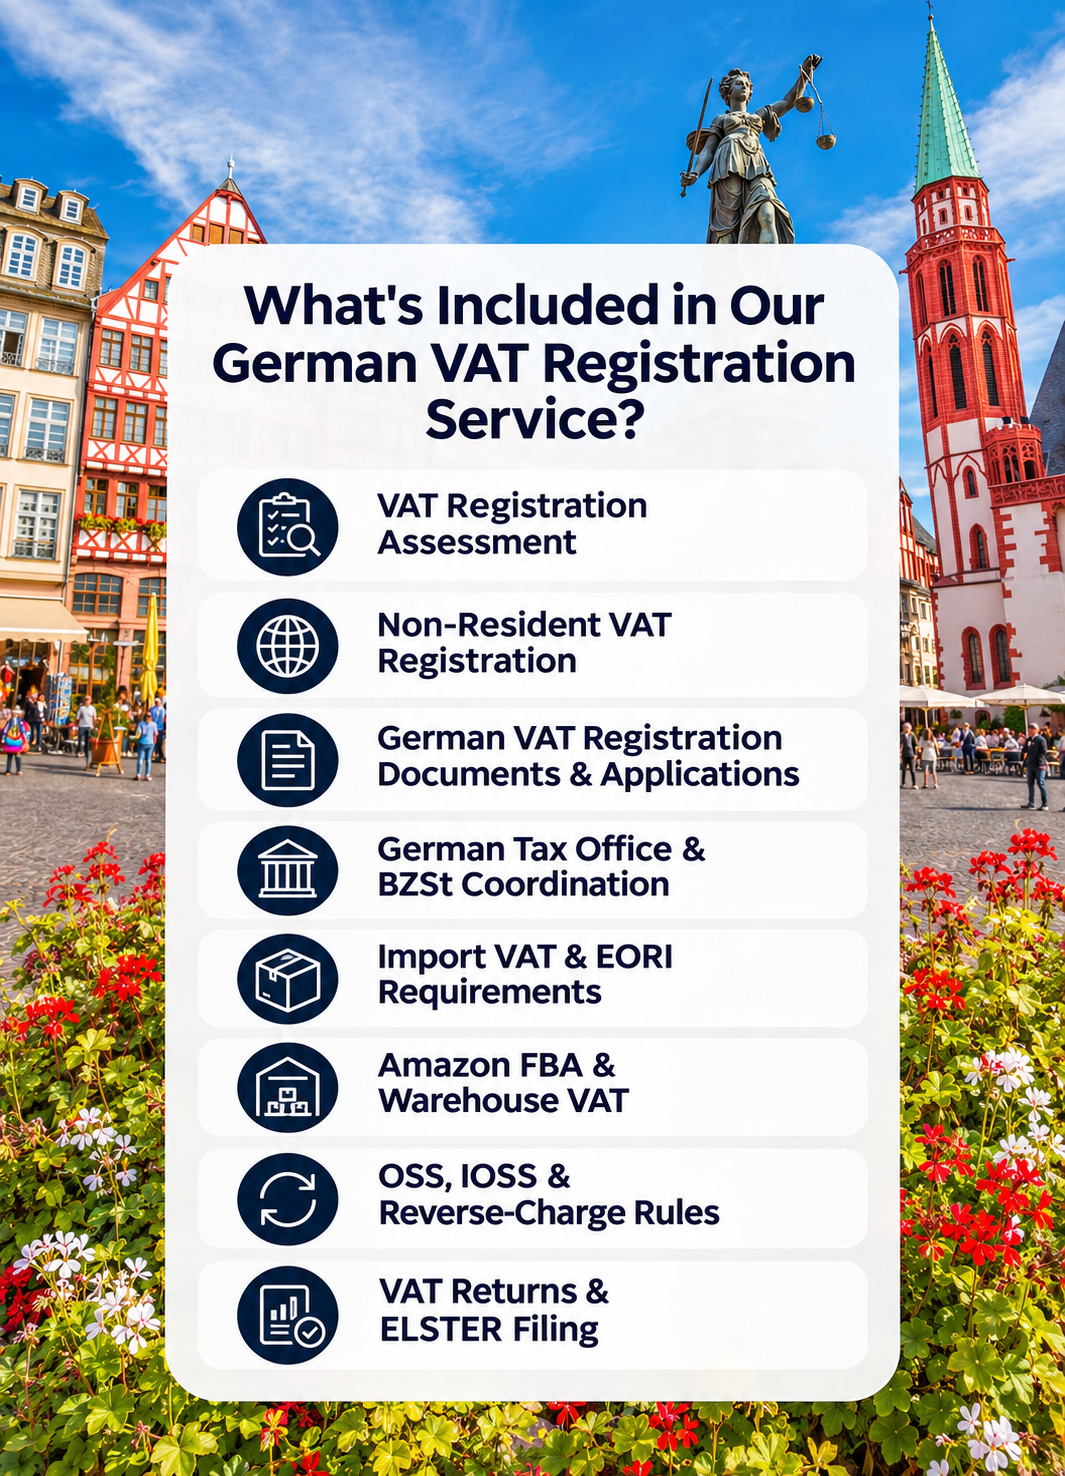
Bevor wir einen Antrag einreichen, prüfen wir zunächst, wie Ihr Unternehmen seine Geschäfte abwickelt. Wo werden Ihre Waren gelagert? Wer sind Ihre Kunden? Wer übernimmt die Einfuhr? Diese Angaben helfen uns festzustellen, ob eine deutsche Umsatzsteuerregistrierung erforderlich ist oder eine andere umsatzsteuerliche Regelung zur Anwendung kommt.
Ihre britische Gesellschaft benötigt möglicherweise eine deutsche Umsatzsteuernummer, ohne dafür ein lokales Büro eröffnen zu müssen. Der Prozess beginnt mit der Ermittlung des zuständigen Finanzamts und der Vorbereitung der erforderlichen Registrierungsformulare. Von der Prüfung Ihrer Voraussetzungen bis zur Einreichung des Antrags unterstützen wir Sie dabei, Ihr Unternehmen gemäß den geltenden Vorschriften korrekt zu registrieren.
Für die Umsatzsteuerregistrierung in Deutschland benötigen Sie in der Regel Unternehmensregistrierungsdaten, Angaben zu den Geschäftsführern, bestehende Steuerunterlagen und eine Prognose Ihres erwarteten Umsatzes in Deutschland. Das Finanzamt kann zusätzlich Kauf- und Verkaufsverträge, Einfuhrnachweise, Lagerinformationen, Bankverbindungen oder eine Vollmacht anfordern. Wir prüfen Ihre Unterlagen, bereiten den Antrag vor und bearbeiten bei Bedarf weitere Rückfragen des Finanzamts.
Bei der Registrierung können zwei deutsche Behörden beteiligt sein. Das zuständige Finanzamt vergibt Ihre Steuernummer, während das Bundeszentralamt für Steuern (BZSt) für die Vergabe der Umsatzsteuer-Identifikationsnummer zuständig ist. Wir unterstützen Sie bei den entsprechenden Antragsverfahren und der Kommunikation mit den Behörden, damit Sie wissen, welche Nummern Sie benötigen und wann diese beantragt werden müssen.
Ihre Einfuhrunterlagen müssen mit der tatsächlichen Beschaffung und dem Verkauf Ihrer Waren übereinstimmen. Wir prüfen Zollanmeldungen, EORI-Angaben, Nachweise zur Einfuhrumsatzsteuer und die dazugehörigen Verkaufsrechnungen. Außerdem untersuchen wir, ob ein Vorsteuerabzug für die gezahlte Einfuhrumsatzsteuer nach den geltenden Vorschriften möglich ist.
Bei Amazon-Händlern sind Verkaufs- und Lagerbestandsdaten häufig auf verschiedene Berichte verteilt. Wir analysieren Ihre Warenbestände, Umsatzsteuerdaten aus den Marktplatzberichten und lokalen Verkäufe, um festzustellen, welche Umsätze und Transaktionen in Ihren deutschen Umsatzsteuermeldungen berücksichtigt werden müssen.
Nicht jeder Verkauf erfordert eine separate deutsche Umsatzsteuerregistrierung. Bestimmte Umsätze können unter die OSS- oder IOSS-Regelungen oder das Reverse-Charge-Verfahren fallen. Wir prüfen, welche Vorschriften auf Ihr Vertriebsmodell zutreffen, damit Sie unnötige Registrierungen vermeiden und gleichzeitig alle bestehenden steuerlichen Pflichten erfüllen.
Nach der Registrierung kann Ihr Unternehmen verpflichtet sein, monatliche oder vierteljährliche Umsatzsteuervoranmeldungen einzureichen. Umsätze, Einkaufsbelege, abziehbare Vorsteuerbeträge und die geschuldete Umsatzsteuer müssen korrekt erfasst und gemeldet werden. Wir bereiten die relevanten Zahlen vor und koordinieren, sofern erforderlich, die elektronische Übermittlung über ELSTER.
Die auf abzugsfähige betriebliche Ausgaben gezahlte Umsatzsteuer kann unter bestimmten Voraussetzungen als Vorsteuer geltend gemacht werden. Dies kann auch bestimmte Einkäufe und Einfuhren umfassen. Wir prüfen Rechnungen, Zollunterlagen und Umsatzsteuerkonten, um mögliche Vorsteueransprüche zu identifizieren und Abweichungen vor der Einreichung zu klären.
Ihre umsatzsteuerlichen Pflichten enden nicht mit der Vergabe Ihrer Umsatzsteuernummer. Jahresumsatzsteuererklärungen, Rechnungsunterlagen und Änderungen Ihrer Geschäftstätigkeit müssen weiterhin berücksichtigt werden. Wir behalten die relevanten Meldepflichten im Blick und überprüfen Ihre umsatzsteuerliche Situation regelmäßig, wenn sich Ihre Geschäftstätigkeit verändert.
Umsatzsteuersätze in Deutschland: Was muss Ihr Unternehmen zahlen oder in Rechnung stellen?
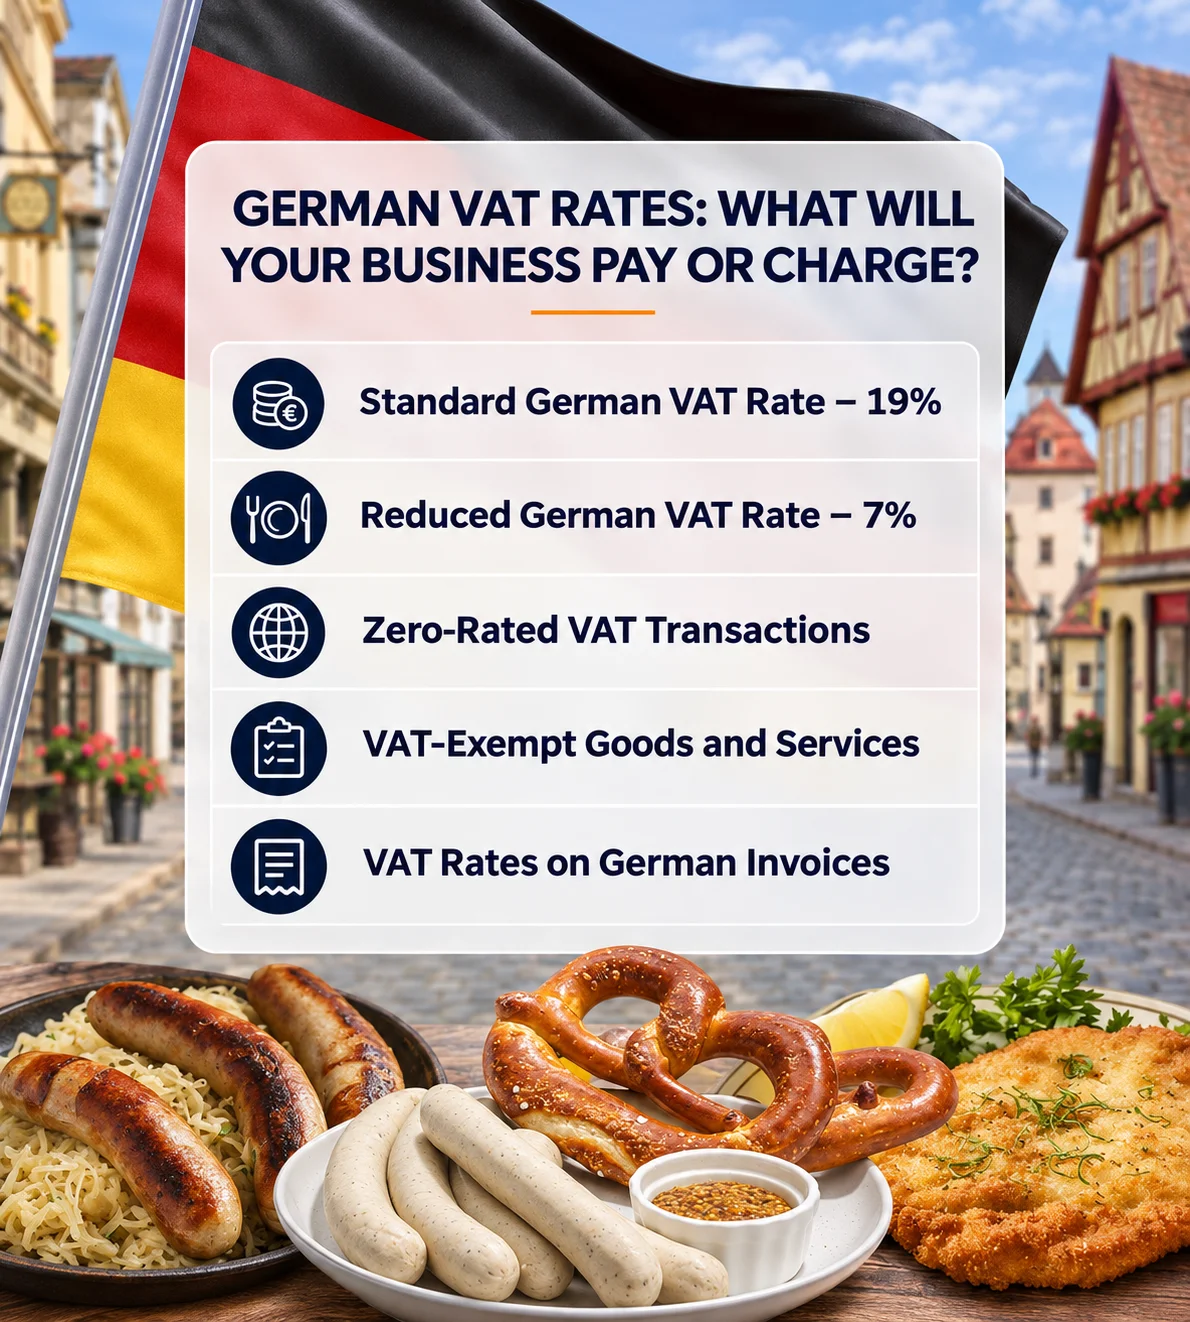
Der reguläre Umsatzsteuersatz in Deutschland beträgt 19 %. Er gilt für die meisten steuerpflichtigen Waren und Dienstleistungen, darunter Kleidung, Elektronik und zahlreiche professionelle Dienstleistungen. Wenn Ihre Verkäufe diesem Steuersatz unterliegen, muss die Umsatzsteuer auf Ihren Rechnungen ausgewiesen und in Ihren Umsatzsteuervoranmeldungen berücksichtigt werden.
In Deutschland gilt für bestimmte Waren und Dienstleistungen ein ermäßigter Umsatzsteuersatz von 7 %. Dazu gehören zahlreiche Lebensmittel, Bücher und bestimmte Personenbeförderungsleistungen. Seit Januar 2026 gilt dieser Steuersatz auch für Restaurant- und Verpflegungsleistungen. Getränke unterliegen grundsätzlich weiterhin dem regulären Steuersatz von 19 %.
Bei bestimmten grenzüberschreitenden Verkäufen fällt keine deutsche Umsatzsteuer an. Gleichzeitig können Sie die auf Ihre Geschäftskosten gezahlte Vorsteuer weiterhin geltend machen. Dies betrifft insbesondere steuerfreie Ausfuhrlieferungen in Länder außerhalb der EU sowie bestimmte innergemeinschaftliche Lieferungen. Bewahren Sie die erforderlichen Unterlagen und Transportnachweise sorgfältig auf, um die Anwendung der Steuerbefreiung nachweisen zu können.
Bestimmte Tätigkeiten, darunter einige Gesundheits-, Bildungs- und Finanzdienstleistungen, sind von der Umsatzsteuer befreit. Anders als bei vielen steuerfreien Lieferungen mit Vorsteuerabzugsrecht können solche Steuerbefreiungen den Vorsteuerabzug einschränken oder ausschließen. Die korrekte umsatzsteuerliche Behandlung hängt von der jeweiligen Leistung und den gesetzlichen Voraussetzungen ab.
Falsch angewendete Umsatzsteuersätze können sowohl Ihre Steuerunterlagen als auch Ihre Kunden betreffen. Alle Rechnungen müssen die korrekte umsatzsteuerliche Behandlung widerspiegeln. Sofern Umsatzsteuer anfällt, müssen der geltende Steuersatz und der entsprechende Steuerbetrag ordnungsgemäß ausgewiesen werden.
Waren, die aus dem Vereinigten Königreich nach Deutschland eingeführt werden, können der Einfuhrumsatzsteuer unterliegen. Die Höhe richtet sich nach dem Zollwert und dem auf die jeweiligen Waren anwendbaren Umsatzsteuersatz. Auch Ihre Einfuhrvereinbarungen beeinflussen, wer die Steuer entrichtet und ob sie als Vorsteuer geltend gemacht werden kann.
Der Verkauf von Waren aus Lagerbeständen in Deutschland kann der deutschen Umsatzsteuer unterliegen. Ob der deutsche Umsatzsteuersatz 19 % oder 7 % beträgt, hängt von der jeweiligen Ware ab. Solche Verkäufe können außerdem lokale Registrierungs- und Meldepflichten auslösen.
Bestimmte Dienstleistungen an deutsche Geschäftskunden unterliegen dem Reverse-Charge-Verfahren. In diesen Fällen schuldet der Leistungsempfänger die Umsatzsteuer anstelle des Dienstleisters. Ob diese Regelung Anwendung findet, hängt von der Art der Dienstleistung und den geltenden Vorschriften zum Leistungsort ab.
Verkäufe an Privatkunden können anderen umsatzsteuerlichen Regelungen unterliegen. Waren und digitale Dienstleistungen können je nach Sachverhalt danach besteuert werden, wo der Kunde seinen Wohnsitz hat oder wohin die Waren geliefert werden. Berechtigte Unternehmen können für bestimmte Verkäufe die OSS- oder IOSS-Verfahren nutzen.
Der Verkauf von Waren aus Deutschland in andere EU-Mitgliedstaaten unterliegt gesonderten umsatzsteuerlichen Regelungen. Bestimmte innergemeinschaftliche B2B-Lieferungen können steuerfrei sein, wobei der Vorsteuerabzug grundsätzlich erhalten bleibt, sofern die gesetzlichen Voraussetzungen erfüllt sind. Verkäufe an Privatkunden können je nach Transaktion den Umsatzsteuerregelungen des jeweiligen Bestimmungslandes unterliegen.
Wie Lanop Ihre deutsche Umsatzsteuerregistrierung abwickelt
Phase 1 umfasst
- 1Prüfung Ihrer Geschäftsvorgänge in Deutschland, um festzustellen, wo die Umsatzsteuerpflicht entsteht.
- 2Prüfung Ihrer steuerlichen Situation im Vereinigten Königreich und bestehender Umsatzsteuerregistrierungen in der EU.
- 3Feststellung, welches Verfahren anzuwenden ist: Umsatzsteuerregistrierung, Reverse-Charge-Verfahren oder OSS.
- 4Ermittlung des Zeitpunkts, zu dem Ihre deutschen Umsatzsteuerpflichten begonnen haben oder voraussichtlich beginnen werden.
ZIEL:
Wir ermitteln Ihre umsatzsteuerliche Situation in Deutschland unter Berücksichtigung Ihrer Geschäftstätigkeit im Vereinigten Königreich. So lässt sich feststellen, was vor Aufnahme Ihrer Geschäftstätigkeit registriert, gemeldet und geprüft werden muss.
Phase 2 umfasst
- 1Ermittlung des zuständigen Finanzamts und Vorbereitung des Fragebogens zur steuerlichen Erfassung.
- 2Prüfung der Unternehmensunterlagen, Steuerangaben und erforderlichen Nachweise vor der Antragstellung.
- 3Koordination der Antragstellung und Bearbeitung weiterer Rückfragen des Finanzamts.
- 4Nachverfolgung der Anträge auf Erteilung der Steuernummer und Umsatzsteuer-Identifikationsnummer (USt-IdNr.).
ZIEL:
Wir bereiten einen vollständigen Registrierungsantrag vor, kümmern uns um Rückfragen des Finanzamts und halten Sie über den Fortschritt Ihrer Registrierung auf dem Laufenden.
Phase 3 umfasst
- 1Festlegung Ihrer Umsatzsteuermeldezeiträume, Zahlungsfristen und steuerlichen Meldepflichten.
- 2Einrichtung des ELSTER-Zugangs und Zusammenstellung der erforderlichen Unterlagen für elektronische Steuererklärungen.
- 3Prüfung der Rechnungsanforderungen, Umsatzsteuersätze und abzugsfähigen Vorsteuerbeträge.
- 4Vorbereitung auf die erste Umsatzsteuervoranmeldung, die Jahresumsatzsteuererklärung und spätere Änderungen.
ZIEL:
Wir schaffen klare Abläufe für Ihre Umsatzsteuermeldungen und stellen sicher, dass Ihre Unterlagen die deutschen Steuererklärungen nachvollziehbar belegen und mit Ihrer gesamten Finanzbuchhaltung abgestimmt werden können.
Wer benötigt eine deutsche Umsatzsteuer-Registrierung?
Der Verkauf in Deutschland bedeutet nicht zwangsläufig, dass Sie eine deutsche Umsatzsteuernummer benötigen. Ihr Geschäftsmodell, Ihre Kunden sowie der Ort, an dem Sie Ihre Umsätze erzielen, spielen dabei eine entscheidende Rolle. Unsere Dienstleistungen zur umsatzsteuerlichen Registrierung in Deutschland richten sich an eine Vielzahl von Unternehmen aus dem Vereinigten Königreich und dem übrigen Ausland – von Online-Händlern bis hin zu Firmen mit geschäftlichen Aktivitäten vor Ort.
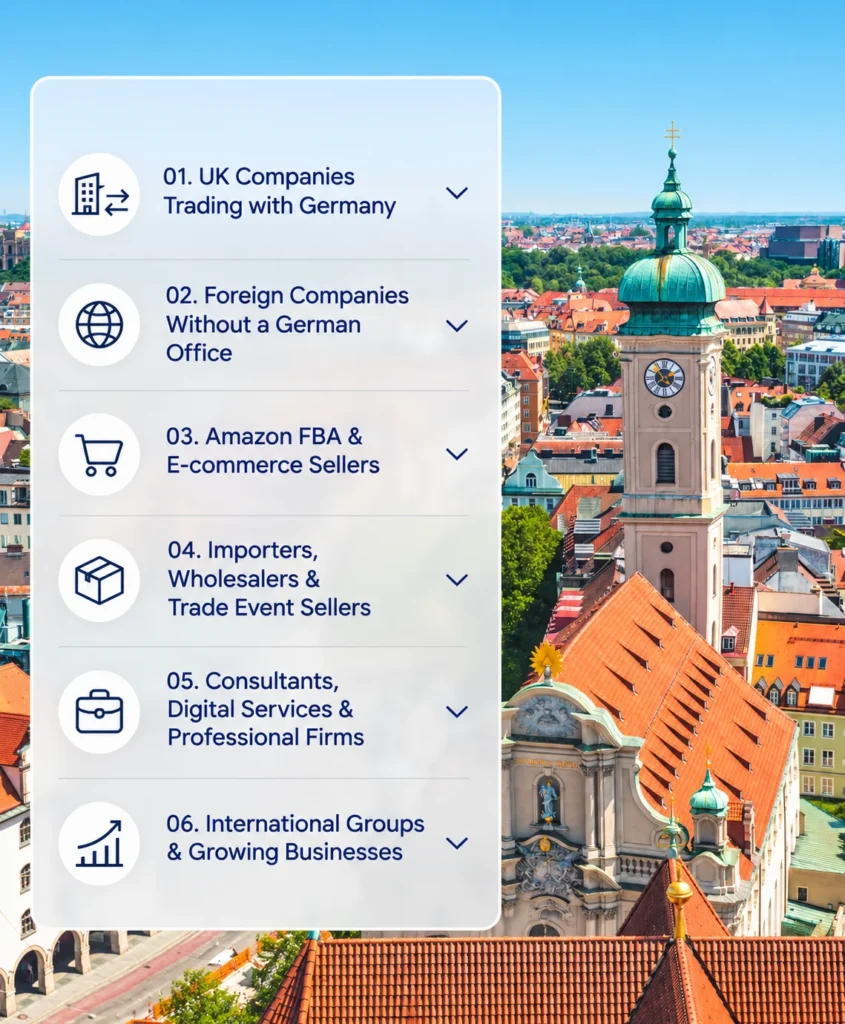
Ideal für: Britische Limited-Gesellschaften, die Waren oder Dienstleistungen an Kunden in Deutschland verkaufen.
Ob sich ein britisches Unternehmen in Deutschland umsatzsteuerlich registrieren muss, hängt von seiner Geschäftstätigkeit ab. Direktverkäufe, Warenlager in Deutschland und Einfuhrvereinbarungen können die steuerliche Behandlung beeinflussen. Wir analysieren diese Aktivitäten, um festzustellen, ob eine Registrierung erforderlich ist und welche weiteren Schritte notwendig sind.
Ideal für: Ausländische Unternehmen, die in Deutschland geschäftlich tätig sind, ohne eine lokale Gesellschaft oder Zweigniederlassung zu unterhalten.
Ein ausländisches Unternehmen kann auch ohne Büro in Deutschland umsatzsteuerpflichtig sein. Sofern erforderlich, kann die Registrierung direkt auf den Namen der ausländischen Gesellschaft erfolgen. Unsere Leistungen umfassen die Umsatzsteuerregistrierung für ausländische Unternehmen, die Korrespondenz mit dem Finanzamt sowie die Vorbereitung und Einreichung der erforderlichen Meldungen.
Ideal für: Online-Händler, die deutsche Lager, Online-Marktplätze oder Fulfilment-Zentren nutzen.
Amazon-Händler müssen häufig Verkaufsberichte, Warenbewegungen und die von Marktplätzen abgeführte Umsatzsteuer berücksichtigen. Diese Aufzeichnungen müssen mit den gegenüber den deutschen Finanzbehörden gemeldeten Geschäftsvorgängen übereinstimmen. Unsere Unterstützung bei Registrierung und Meldungen umfasst die Prüfung von Warenbewegungen, lokalen Verkäufen und noch ausstehenden steuerlichen Meldepflichten.
Ideal für: Britische Exporteure, Vertriebsgesellschaften, Großhändler und Unternehmen, die auf Veranstaltungen und Fachmessen in Deutschland verkaufen.
Die Einfuhr von Waren nach Deutschland kann Einfuhrumsatzsteuer und weitere lokale Steuerpflichten auslösen. Auch Verkäufe auf Fachmessen und Ausstellungen können der deutschen Umsatzsteuer unterliegen. Bevor Sie Ihre Geschäftstätigkeit aufnehmen, prüfen wir, wer als Importeur auftritt, wo der Verkauf steuerlich stattfindet und um welche Art von Transaktion es sich handelt.
Ideal für: Britische Berater, Agenturen, Softwareanbieter und Dienstleistungsunternehmen mit Kunden in Deutschland.
Viele B2B-Dienstleistungen unterliegen dem Reverse-Charge-Verfahren. Bestimmte Dienstleistungen an Privatkunden können hingegen der deutschen Umsatzsteuer unterliegen. Für digitale Dienstleistungen kann außerdem das OSS-Verfahren zur Meldung der Umsatzsteuer infrage kommen. Wir prüfen den Leistungsort und den Status Ihrer Kunden, um die korrekte umsatzsteuerliche Behandlung zu bestimmen.
Ideal für: Britische Muttergesellschaften, internationale Unternehmensgruppen und Unternehmen, die neue Vertriebskanäle in Deutschland erschließen.
Internationale Unternehmensgruppen müssen die Umsatzsteuer möglicherweise für mehrere Gesellschaften berücksichtigen. Rechnungen zwischen verbundenen Unternehmen, Warenbewegungen und gemeinsam genutzte Dienstleistungen können unterschiedlichen steuerlichen Regelungen unterliegen. Ziel ist es, festzustellen, welche Gesellschaft sich in Deutschland registrieren muss, welche Transaktionen zu melden sind und wer die Umsatzsteuer schuldet.
FAQs: Umsatzsteuerliche Registrierung in Deutschland für Unternehmen aus dem Vereinigten Königreich und dem Ausland
1. Kann sich ein britisches Unternehmen für die deutsche Umsatzsteuer registrieren, ohne in Deutschland einen Geschäftsbetrieb zu eröffnen?
Ja. Eine britische „Limited“-Gesellschaft kann sich für die deutsche Umsatzsteuer registrieren lassen, ohne eine GmbH zu gründen oder eine Niederlassung in Deutschland zu eröffnen. Die Registrierung hängt von den steuerpflichtigen Aktivitäten des Unternehmens in Deutschland ab – nicht allein davon, ob es über einen deutschen Geschäftssitz verfügt.
2. Gibt es für ausländische Unternehmen eine Umsatzsteuer-Registrierungsschwelle in Deutschland?
Es gibt keine allgemeine Umsatzschwelle, die ausländische Unternehmen automatisch befreit. Die in Deutschland geltenden Regelungen für Kleinunternehmen unterscheiden sich von den Bestimmungen für Unternehmen ohne inländischen Sitz. Ob eine Registrierung erforderlich ist, hängt von Ihren Umsätzen, Ihrem Warenbestand sowie Ihrer Umsatzsteuerpflicht ab.
3. Benötige ich eine deutsche Umsatzsteuer-Registrierung, wenn ich ausschließlich Dienstleistungen verkaufe?
Nicht immer. Viele Dienstleistungen, die an deutsche Geschäftskunden erbracht werden, unterliegen der Reverse-Charge-Regelung. Für Dienstleistungen im Zusammenhang mit Immobilien, Veranstaltungen oder bestimmten Transaktionen mit Endverbrauchern können jedoch andere Regeln gelten. Es kommt auf die Art der Dienstleistung an.
4. Kann ich OSS nutzen, anstatt mich für die deutsche Umsatzsteuer registrieren zu lassen?
Möglicherweise. Das OSS-Verfahren kann die Umsatzsteuer-Meldung für bestimmte grenzüberschreitende Verkäufe an EU-Verbraucher vereinfachen. Es ersetzt jedoch nicht sämtliche lokalen umsatzsteuerlichen Verpflichtungen. Unternehmen, die Waren lagern oder bestimmte lokale Umsätze tätigen, müssen sich unter Umständen weiterhin in Deutschland registrieren lassen.
5. Benötige ich einen Fiskalvertreter für die deutsche Umsatzsteuerregistrierung?
Nicht in jedem Fall. Deutschland schreibt für alle in Großbritannien ansässigen Unternehmen, die sich für Umsatzsteuerzwecke registrieren lassen, nicht generell einen Fiskalvertreter vor. Je nach Art ihrer Geschäftstätigkeit kann es jedoch erforderlich sein, einen Empfangsbevollmächtigten zu benennen oder andere lokale Vorkehrungen zu treffen.
1. Wie hoch sind die Kosten für eine Umsatzsteuerregistrierung in Deutschland für ein Unternehmen aus dem Vereinigten Königreich?
Die deutschen Finanzbehörden erheben in der Regel keine Anmeldegebühr. Die Kosten für professionelle Dienstleistungen richten sich nach dem Arbeitsaufwand. Dazu gehören beispielsweise die Dokumentenerstellung, Unterstützung bei der Anmeldung und die Beantwortung von Anfragen des Finanzamts. Für Fragen zur Umsatzsteuerhistorie oder laufende Steuererklärungen können separate Gebühren anfallen.
2. Wie lange dauert die Umsatzsteuerregistrierung in Deutschland?
Es gibt keine festgelegte Bearbeitungszeit für Anträge. Das deutsche Finanzamt benötigt unter Umständen zusätzliche Unterlagen oder Erläuterungen zu Ihrem Unternehmen. Wenn Sie Ihren Antrag von Anfang an vollständig einreichen, lassen sich vermeidbare Verzögerungen verringern; die tatsächliche Dauer hängt jedoch von den Behörden ab.
3. Was ist der Unterschied zwischen einer deutschen Steuernummer und einer Umsatzsteuer-Identifikationsnummer?
Die Steuernummer wird vom deutschen Finanzamt vergeben und dient der Steuerverwaltung. Die USt-IdNr. wird vom Bundeszentralamt für Steuern erteilt und identifiziert Unternehmen für umsatzsteuerliche Transaktionen innerhalb der EU.
4. Wie sieht eine deutsche Umsatzsteuernummer aus?
Eine deutsche Umsatzsteuer-Identifikationsnummer beginnt mit „DE“, gefolgt von neun Ziffern, zum Beispiel DE123456789. Sie unterscheidet sich von der lokalen Steuernummer. Das Beispiel veranschaulicht das Format; es handelt sich nicht um eine verifizierte Umsatzsteuer-Identifikationsnummer.
5. Wie kann ich überprüfen, ob eine deutsche Umsatzsteuernummer gültig ist?
Sie können eine deutsche Umsatzsteuer-Identifikationsnummer über das VIES-System der EU überprüfen. Geben Sie die Nummer ein, um festzustellen, ob sie für die entsprechenden umsatzsteuerlichen Zwecke innerhalb der EU gültig ist. Bewahren Sie das Ergebnis bei Bedarf auf.
1. Benötigen Amazon-FBA-Verkäufer eine Umsatzsteuerregistrierung in Deutschland?
Oftmals schon. Die Lagerung von Waren in einem deutschen Fulfillment-Zentrum kann zu lokalen umsatzsteuerlichen Verpflichtungen führen. Die genauen Anforderungen hängen jedoch von Faktoren wie dem Eigentum an der Ware, Warenbewegungen und den Verkaufsmodalitäten ab. Die Erhebung der Umsatzsteuer durch Marktplatzbetreiber entbindet Verkäufer nicht von sämtlichen eigenen Verpflichtungen.
2. Kann ich die auf geschäftliche Ausgaben gezahlte deutsche Umsatzsteuer zurückfordern?
Möglicherweise können Sie die deutsche Vorsteuer aus Einkäufen oder Importen erstattet bekommen. Die Erstattungsfähigkeit hängt von Ihren steuerpflichtigen Tätigkeiten, den entsprechenden Belegen sowie den geltenden Vorschriften ab. Für manche Unternehmen kommt anstelle einer lokalen steuerlichen Registrierung ein Erstattungsverfahren in Betracht.
3. Wie häufig müssen deutsche Umsatzsteuervoranmeldungen eingereicht werden?
In Deutschland können Umsatzsteuervoranmeldungen – je nach geltenden Bestimmungen – monatlich oder vierteljährlich einzureichen sein. Zudem kann eine jährliche Umsatzsteuererklärung erforderlich werden. Voranmeldungen sind grundsätzlich bis zum zehnten Tag nach Ablauf des Berichtszeitraums fällig, wobei Fristverlängerungen möglich sind.
4. Was passiert, wenn ich mich verspätet für die deutsche Umsatzsteuer registriere?
Eine verspätete steuerliche Registrierung kann zu nicht entrichteter Umsatzsteuer, Zinsen, Sanktionen oder der Versäumung von Meldepflichten führen. Zudem müssen unter Umständen bereits getätigte Transaktionen überprüft werden. Falls Sie Ihre Geschäftstätigkeit bereits aufgenommen haben, sollten Sie klären, zu welchem Zeitpunkt Ihre umsatzsteuerlichen Verpflichtungen erstmals entstanden sind.
5. Kann Lanop nach der Registrierung die Einhaltung der deutschen Umsatzsteuervorschriften übernehmen?
Ja, eine laufende Unterstützung bei der Einhaltung steuerlicher Vorschriften kann Teil des Leistungsumfangs sein. Dies kann unter anderem die Erstellung von Umsatzsteuervoranmeldungen, die Prüfung von Rechnungen, die Kontrolle der Vorsteuer sowie die Korrespondenz mit dem Finanzamt umfassen. Der genaue Arbeitsumfang und die etwaige Einbindung deutscher Fachleute werden vor Beginn des Auftrags vereinbart.

EXCELLENT Based on 121 reviews
 Posted on Google

 Treadwell's BooksWe're a small company in business for 23 years. We've been with Lanop for over a year now. From the outset they listened carefully to our somewhat complex bookkeeping needs (we sell products and services with different tax codes); they've provided a tailored solution that they execute with precision and in a timely manner. We hired them to provide combined bookkeeping, payroll and accountancy service, and they're a dream to work with on all aspects. They are careful and conscientious, and never last minute. Excellent measured responses when I ring up with questions - always so friendly, too. The price is very reasonable, not least given the high standard of service and the peace of mind we have. Top drawer.Posted on Google
 Rob HolroydI'm in the early stages of a startup and got in touch with Lanop, who looked to be very knowledgeable in my niche. I booked a 30-minute consultation with Muhammad, who was great and understood all the challenges i'd be facing and what direction i need to go. I was very impressed with his advice, and i came away with confidence and reassurance that this is someone i need to be working with as i scale up.Posted on Google
 Soliu FataiThe Free 30 mins call was exactly what I needed to understand my situation better and the team was really helpful in providing advise and recommending next step. I look forward to working with them long termPosted on Google
 Andrew BurtonIt has been an absolute pleasure working with Lanop. Excellent!Posted on Google
 Amanda RibeiroI reached out to Zaib with some business and visa compliance related questions. Zaib was extremely kind and efficient in sharing his knowledge to my specific circumnstance and beyond helpful with helping us understand how to set up our business and ensure we were being tax efficient. Thanks, Zaib and team.Posted on Google
 Lindsay TeskeI was so lost in the woods with taxes and accounts, and on top of that, I had a limited company I was eager to get off my hands. Lanop was fabulous from start to finish and got everything taken care of. I went from being a bundle of nerves about anything financial to feeling totally at ease. I never thought I'd see the day! Everything occurred in a timely manner and I was always updated on everything that was going on, which was lovely. I was also quoted really fairly for everything as well! Above all else, Lanop gave me incredible peace of mind. If you work with them, you'll certainly be in good hands.Posted on Google
 Dub StationHad a great meeting with Mohammad. Cleared up all questions we had surrounding “Gift with Reservation of Benefits”. Very calm and clear communicator. Thank you.Posted on Google
 E BVery happy to recommend Lanop accountants at 389 Upper Richmond Road. They were very communicative, helpful and efficient.Posted on Google
 DiamantinoI am a new owner to a company and they have really helped in supporting me in the startup of my businessPosted on Google
 Gurmehar BhasinExcellent service, timely delivery, and response are a few words that describe Lanop tax advisors at best. I had seamless communication with Florentina, and Sohaib. They both accommodated me well and it was a hassle free experience overall. Quick resolution too! Highly recommend their services.
Get in touch
Monday to Friday 9am – 6pm